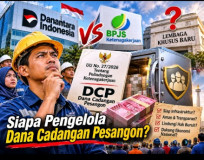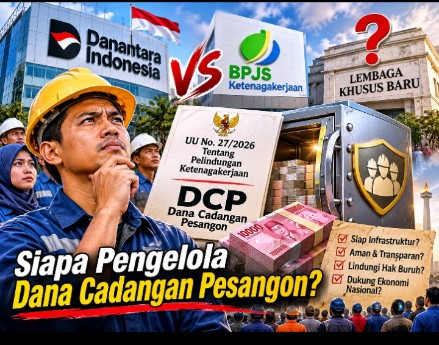
HELOINDONESIA.COM — Kiwari, media sosial Tanah Air dihebohkan isu Danantara disebut-sebut bakal ditunjuk sebagai lembaga pemerintah pengelola Dana Cadangan Pesangon (DCP) buruh/pekerja RI pascadisahkannya UU Nomor 27/2026 tentang Pelindungan Ketenagakerjaan, 28 Oktober lalu.
Namun, Dirjen Pembinaan Hubungan Industrial dan Jaminan Sosial Tenaga Kerja Kemnaker, Indah Anggoro Putri, buru-buru membantah mengaitkannya dengan Danantara, Ahad (15/11/2026) lalu.
Lantas, busyet, ujug-ujug kok tetiba nama Danantara yang muncul? "Bisaan. Sengaja, ya?" celetuk julid netizen, menilai curiga "sesuai nama: itu kan dana cadangan pesangon, bukan dana aset bukan dividen badan usaha milik negara."
Memang, lembaga pengelola investasi milik negara (sovereign wealth fund) lengkap nama Badan Pengelola Investasi (BPI) Daya Anagata Nusantara (Danantara) Indonesia ("kekuatan atau energi masa depan Nusantara") ini per awal telah diprediksi masuk radar "salah satu bakal".
Danantara merupakan lembaga yang bertujuan mengelola dividen dan aset BUMN untuk reinvestasi dan proyek strategis nasional buat mendorong pertumbuhan ekonomi nasional via unit kelolaan utama Danantara Asset Management (pengembangan BUMN berkinerja tinggi), Danantara Investment Management (investasi sektor prioritas nasional), dan Danantara Development Management Fund (pendana pembangunan dan infrastruktur publik).
Namun, Danantara sebagai pengelola Dana Cadangan Pesangon (DCP) buruh/pekerja RI, Kemnaker telah menyatakan belum ada rencana karena proses penunjukannya harus melalui konsultasi publik terlebih dahulu, selain siapkan awal minimal dua PP beleid turunan.
Namun, terkait pengelolaannya, pemerintah baru saja mengesahkan UU Nomor 27/2026 tentang Pelindungan Ketenagakerjaan, 28 Oktober lalu. Salah satu pasal yang 'mencuri' perhatian publik adalah ketentuan soal DCP dalam Pasal 253 dan sejumlah pasal terkait yang mengatur sistem pengelolaan DCP buruh/pekerja Indonesia kedepan.
Di berbagai negara, banyak yang telah menerapkan DCP. Sistem dana cadangan pesangon di muka (pre-funded severance accounts) dan/atau terpusat dan terpisah, yang dirancang untuk cegah risiko gagal bayar saat perusahaan bangkrut sekaligus menjaga fleksibilitas pasar tenaga kerja.
Pascapengesahan Undang-Undang (UU) Nomor 27/2026 tentang Pelindungan Ketenagakerjaan, 28 Oktober lalu, salah satu 'pencuri' perhatian publik, ketentuan soal DCP dalam Pasal 253 dan sejumlah pasal terkait yang mengatur sistem pengelolaan DCP buruh/pekerja Indonesia kedepan.
Aturan tersebut, pengusaha diwajibkan menyediakan DCP sebagai sumber pembayaran hak buruh/pekerja akibat PHK seperti tertera pada Pasal 253 ayat (1): "Pengusaha wajib menyediakan Dana Cadangan Pesangon sebagai sumber pembayaran hak Pekerja/Buruh akibat Pemutusan Hubungan Kerja," bunyi Pasal 253 ayat (1).
Selain mengatur DCP dikelola lembaga pemerintah yang ditunjuk dengan penunjukan nama spesifik (mekanisme teknis diatur lebih lanjut melalui Peraturan Pemerintah); ketentuan Pasal juga memuat tujuan pembentukan DCP, sumber dan pencatatan, kewajiban penyetoran, waktu penyiapan, besaran penyediaan dan pemupukan serta pencairan dana, pengecualian obyek dan masa transisi pemberlakuan, serta mekanisme sanksi.
Per rangkum, sistem pengelolaan DCP bertujuan menjamin kepastian pembayaran hak pesangon ketika buruh/pekerja terdera PHK dan mencegah risiko perusahaan gagal bayar. Dirjen Indah memastikan, UU 27/2026 dirancang guna beri pelindungan menyeluruh bagi ekosistem ketenagakerjaan: sebelum, selama, hingga setelah bekerja.
Jika DCP telah dikelola lembaga pemerintah, "Insyaallah takkan lagi terjadi pekerja ter-PHK yang tidak mendapatkan hak mendasarnya yaitu pesangon," ujar Indah pada saat sosialisasi UU ini pekan lalu.
Pemerintah menghadirkan skema baru pengamanan hak buruh/pekerja di fase setelah bekerja yang 'spektakuler'. "Undang-Undang Nomor 27/2026 membawa satu pengaturan yang spektakuler baru: Dana Cadangan Pesangon," ujarnya.
Perusahaan diwajibkan mengalihkan dana pesangon untuk dikelola ke lembaga pemerintah yang ditunjuk, wajib disiapkan dihitung sejak awal hubungan kerja, sejak mempekerjakan buruh/pekerja, baik berstatus tetap maupun buruh/pekerja status Perjanjian Kerja Waktu Tidak Tertentu (PKWTT).
Perusahaan diwajibkan langsung memperhitungkan potensi kewajiban pesangon sejak awal resmi mempekerjakannya. "Dari pertama saat seseorang pekerja dikontrak bekerja sebagai PKWTT, pengusaha atau pemberi kerja sudah menghitung-hitung likuiditasnya jika yang bersangkutan ter-PHK, dan uang itu sudah dititipkan, disetor ke lembaga pemerintah yang ditunjuk sebagai pengelola DCP."
Terkait sumber dan pencatatan, Pasal 254 UU menjelaskan, DCP bersumber dari aset pengusaha yang dicadangkan dalam neraca keuangan perusahaan setiap tahun. Dana yang telah dicadangkan harus ditempatkan pada lembaga pemerintah ditunjuk itu, selanjutnya akan dicatat sebagai aset dari buruh/pekerja bersangkutan.
Mitigasi risiko cegah malapraktik cegah penyelewengan tata kelola sistem pengelolaan, Pasal 255 ayat (1) menegas, DCP yang dikelola lembaga pemerintah ditunjuk itu dengan memperhatikan sedikitnya enam prinsip ketat.
Yakni, akuntabilitas, keamanan, kehati-hatian (prudent), kemanfaatan bagi buruh/pekerja, kepastian pengembalian aset pengusaha atau pemberi kerja apabila kelak kemudian hari terbukti terjadi kelebihan dana, dan transparansi.
Selain itu, dana DCP terkumpul terhimpun dikelola terpisah dari aset sang lembaga pengelola itu sendiri. Perusahaan nantinya tak cukup hanya hitung kewajiban pesangon. Pasal 256 beleid mengatur sisi operasional besaran penyediaan dan pemupukan dana DCP dilakukan oleh pengusaha atau pemberi kerja sejak terjadinya hubungan kerja.
Ketentuan teknis besaran penyediaan, pemupukan, pencairan dana nantinya diatur lebih lanjut PP. Bagaimana mekanisme pencairannya saat buruh/pekerja ter-PHK? "Dana Cadangan Pesangon dibayarkan langsung oleh lembaga pemerintah kepada pekerja berdasarkan permohonan pengusaha," titah Pasal 257 ayat (1).
Terus gimana bila, apabila, jika, jikalau, andai, andaikata, atau seandainya, umpamanya, nilai dana yang dicadangkan ternyata lebih kecil dari hak pesangon yang wajib diterima buruh/pekerja?
"Pengusaha diwajibkan membayarkan kekurangannya secara langsung," titah Pasal 257 ayat (2), demikian pula sebaliknya, jika terdapat sisa dana setelah hak pesangon buruh/pekerja dilunasi, sisa dana tersebut dikembalikan kepada pengusaha sebagai aset perusahaan.
Oke lanjut, gimana skemanya pada saat buruh/pekerja mengundurkan diri atau resign alias hubungan kerjanya dengan pengusaha atau perusahaan atau pemberi kerja berakhir bukan karena PHK?
"Lembaga pemerintah wajib mengembalikan seluruh Dana Cadangan Pesangon yang berasal dari aset pengusaha tersebut kembali kepada pengusaha paling lama 14 hari kerja sejak diterimanya pemberitahuan pengakhiran hubungan kerja," kali ini titah Pasal 258 ayat (1) pake namun.
Namun, dana dicadangkan itu dilarang ditarik kembali oleh pengusaha selama hubungan kerja masih berlangsung. Lanjut bongkar lagi per pasal, jeda 40 pasal kemudian ketemu juga "pasal nah ini dia" alias pasal sakti, eh, pasal pengatur sanksi: Pasal 298 ayat (1).
Bagi perusahaan yang membandel atau tidak mematuhi kewajiban penyediaan dan pemupukan dana DCP sesuai Pasal 253 ayat (1) dan Pasal 256 ayat (1), disiapkan sanksi administratif per bertahap: teguran tertulis, pembatasan kegiatan usaha, penghentian sementara sebagian atau seluruh alat produksi, hingga pembekuan kegiatan usaha. Anakidah, izin usaha gue dicabut? Wuadduh!
Overall, kewajiban DCP berlaku bagi perusahaan skala UMB (usaha menengah dan besar), dan dikecualikan bagi Usaha Mikro dan Kecil (UMK, namun tetap wajib bayar pesangon).
Ujar Pasal 321 Ketentuan Peralihan, tenggat waktu transisi pemberlakuan DCP maksimal 1 tahun terhitung sejak UU Pelindungan Ketenagakerjaan diundangkan 28 Oktober 2026. Wajib setor penuh berlaku efektif Oktober 2027.
PRAKTIK SEBELUMNYA
Sebelumnya hingga kini, purwarupa pengelolaan dana pesangon buruh/pekerja atau dana pensiun di Indonesia, gimana?
Sebelum kewajiban DCP sesuai UU 27/2026 diberlakukan kelak, sistem pengelolaan dana pesangon jua dana pensiun di Indonesia bertumpu pada kombinasi pencadangan intern perusahaan (akuntansi) dan pengelolaan melalui lembaga keuangan ekstern baik Dana Pensiun Lembaga Keuangan (DPLK) maupun Dana Pensiun Pemberi Kerja (DPPK).
Skema dirancang sama tujuan, memitigasi risiko likuiditas perusahaan saat terjadi PHK, atau buruh/pekerja memasuki usia pensiun, sekaligus mengoptimasi insentif perpajakan.
Untuk dana pesangon, perusahaan menerapkan sedikitnya tiga praktik pemenuhan kewajiban pesangon.
Pertama, Program Pensiun Untuk Kompensasi Pesangon (PPUKP), diselenggarakan melalui DPLK berbentuk dana gabungan (pooled fund) atas nama perusahaan.
Iuran yang disetorkan perusahaan diinvestasikan sesuai regulasi Otoritas Jasa Keuangan (OJK) RI selaku lembaga mikroprudensial negara dan dapat diperhitungkan sebagai pengurang penghasilan bruto (insentif pajak PPh Badan atau PPh 25), serta langsung digunakan bayar kewajiban pesangon saat buruh/pekerja pensiun atau terkena PHK.
Secara historis, Asosiasi DPLK Indonesia mencanangkan PPUKP yang sejalan dengan Pasal 167 UU 13/2003 tentang Ketenagakerjaan per Oktober 2013 silam.
Kedua, Pencadangan Akuntansi Internal (PSAK 24 atau PSAK 219). Perusahaan menghitung estimasi kewajiban imbalan kerja jangka panjang menggunakan jasa aktuaris setiap tahun dan mencatatnya sebagai liabilitas di neraca keuangan. Praktik terbaiknya ialah memisahkan dana kas (earmarked fund) di rekening terpisah ataupun instrumen investasi khusus agar tidak tercampur dengan modal kerja operasional.
Ketiga, asuransi kumpulan dan dana manfaat karyawan. Sebagian perusahaan bekerja sama dengan perusahaan asuransi jiwa untuk mengelola program tabungan hari tua atau asuransi dwiguna kumpulan (endowment). Skema ini memastikan tersedianya dana tunai yang pasti saat masa kerja buruh/pekerja berakhir.
Praktik poin ketiga ini sekaligus sedikit banyak telah turut bersumbangsih terhadap kinerja industri perasuransian RI sebab menjadi salah satu fixed emerging market-nya.
Kemudian untuk dana pensiun, di luar skema pesangon murni, pengelolaan dana pensiun (dana yang dikumpulkan dan dikelola secara terencana untuk sumber penghasilan masa pensiun) di Indonesia diatur ketat Peraturan OJK (POJK) 27/2023 tentang Penyelenggaraan Usaha Dana Pensiun dan mengadopsi beberapa standar tata kelola.
Pertama, pemisahan entitas pengelola (DPPK dan DPLK). Aset dana pensiun wajib dipisahkan sepenuhnya dari kekayaan pendiri (perusahaan) melalui badan hukum tersendiri, baik berupa Dana Pensiun Pemberi Kerja (DPPK) yang didirikan perusahaan maupun DPLK terkelola bank atau perusahaan asuransi jiwa. Pemisahan ini melindungi hak peserta apabila perusahaan (jangan sampai) pailit.
Kedua, pergeseran dari Program Pensiun Manfaat Pasti (PPMP) ke Program Pensiun Iuran Pasti (PPIP). Umumnya, perusahaan swasta di Indonesia lakukan peralihan ini. Di mana pada PPIP, iuran perusahaan atau pemberi kerja dan buruh/pekerja ditetapkan per pasti, dibukukan ke rekening masing-masing peserta, sehingga perusahaan terhindar dari risiko defisit pendanaan (unfunded liability) akibat fluktuasi hasil investasi.
Ketiga, integrasi dengan jaminan sosial nasional. Sistem pengelolaan pensiun korporasi disinergikan dengan paling tidak tiga program wajib negara melalui fasilitasi BPJS Ketenagakerjaan, yaitu Jaminan Hari Tua (JHT), Jaminan Pensiun (JP), dan Jaminan Kehilangan Pekerjaan (JKP).
Manfaat dari program pensiun perusahaan sering kali diperhitungkan sebagai kompensasi atas kewajiban pesangon sesuai ketentuan ketenagakerjaan yang berlaku.
Keempat, tata kelola investasi dan manajemen risiko. Pengelola dana pensiun menerapkan Asset Liability Management dan diversifikasi portofolio pada instrumen berisiko terukur seperti Surat Berharga Negara (SBN), obligasi korporasi berperingkat tinggi, deposito berjangka. Proses diawasi Dewan Pengawas, audit aktuaris berkala, pelaporan transparan ke OJK cegah risiko gagal bayar.
Dengan demikian, selain lembaga pengelolanya, tertinjau sedikitnya tiga perbandingan inti skema lama vs DCP. Pada skema lama, kepesertaannya bersifat sukarela (berbasis inisiatif tata kelola perusahaan) dan pada DCP kelak bersifat wajib bagi perusahaan pemberi kerja (UMK dikecualikan).
Pada skema lama, waktu pendanaannya fleksibel sesuai kebijakan arus kas perusahaan, sedang pada skema DCP disiapkan sejak awal hubungan kerja (PKWTT). Dan pada skema lama, mitigasi risiko PHK bergantung kedisiplinan penyisihan dana perusahaan atau pemberi kerja, sedang pada skema DCP kelak, dana dikunci sejak awal sehingga hak buruh/pekerja diklaim bakal lebih terjamin saat PHK.
LEMBAGA PEMERINTAH MANA PALING PAS?
Soal sentra isu lembaga pemerintah 'bakal calon' pengelola DCP kelak, berdasar penelusuran terdapat percakapan opsi kelembagaan. Sedikitnya empat nan sejauh ini mengemuka.
Pertama, BPI Danantara. Yang sebagaimana rame dibahas pun termasuk beramai-ramai"dirujak" oleh netizen sebab selain secara kesiapan infrastruktur dianggap relatif amat terbatas, dan secara pengelompokan kesesuaian bidang tugas dan fungsi dinilai kurang bahkan tidak cocok sama sekali —dinilai jauh dari mandat pembentukannya sesuai nomenklatur UU 1/2025 dan PP 10/2025 yang notabene fokus pada investasi strategis dan konsolidasi aset BUMN, bukan layanan klaim ritel buruh/pekerja.
Serta tak kalah penting dan terbukti paling banyak disorot dan paling membetot komentar miring publik. Terkait, risiko investasi lebih tinggi dan masifnya kekhawatiran khalayak ramai apatah lagi meluas di kalangan buruh/pekerja terkait likuiditas dananya dalam praktiknya di kelak kemudian hari. Saat dicermati, komentar warganet di pelbagai platform digital selain tidak saja pedas, juga lumayan "ngeri."
Sebagai ilustrasi, total Asset Under Management (aset kelolaan) lembaga bentukan 24 Februari 2025 berdasar UU 1/2025 tentang Perubahan UU 19/2003 tentang BUMN dan PP 10/2025 guna mengonsolidasikan, mengoptimalkan, dan mengembangkan aset-aset strategis Indonesia ini hingga akhir Oktober 2026 tercatat lebih dari 1 triliun dolar AS (sekitar Rp17.960 triliun) dikonsolidasi dari total awal 1.074 BUMN beserta anak, cucu, cicit usahanya.
Per rinci, aset kelolaan dan perkembangan jumlah entitas BUMN di bawah naungannya, aset raksasa BPI Danantara berasal dari penggabungan aset seluruh ekosistem BUMN dan lembaga investasi negara yang pengelolaannya telah dialihkan secara terpusat, meliputi tiga klaster.
Yakni, bersumber dari tujuh BUMN strategis raksasa (tahap awal) yang jadi fondasi utama aset Danantara dengan nilai kapitalisasi terbesar di Indonesia, yakni Bank Mandiri, BRI, BNI (perbankan), Pertamina, PLN (energi), Telkom Indonesia (sektor telko), dan MIND ID (holding pertambangan).
Lalu, bersumber dari integrasi aset sebelumnya dikelola Indonesia Investment Authority (INA), lembaga pengelola investasi (sovereign wealth fund/SWF) milik Pemerintah RI.
Dan, bersumber dari ekosistem BUMN sesuai mandatori UU BUMN terbaru (dari keseluruhan atau sekitar 65 BUMN induk beserta ratusan anak, cucu, cicit perusahaan) yang telah usai dialihkan dikoordinasi Danantara. Berikut laporan keuangan konsolidasian penuh tahun buku 2025, yang diaudit Badan Pemeriksa Keuangan (BPK) RI juga ditarget kelar Oktober lalu untuk memfinalisasi pembukuan aset itu.
Dengan total jumlah riil entitas perusahaan BUMN di bawah Danantara terus menyusut dari 1.074 perusahaan (termasuk anak cucu cicit tadi) pun hingga akhir Oktober lalu, karena program restrukturisasi dan perampingan agresif.
Di mana dari posisi awal 1.074 entitas perusahaan dalam ekosistem BUMN, per akhir Oktober berhasil dirampingkan 364 entitas melalui skema merger, konsolidasi, likuidasi, pun penutupan anak/cucu usaha yang inefisien. Sehingga kini praktis tersisa 710 entitas aktif masih beroperasi, sembari uber target penyusutan lanjutan hingga sisakan kurang dari 200 entitas dalam peta jalan konsolidasi jangka menengah.
Hingga akhir Oktober, selain fokus restrukturisasi entitas, bersamaan Danantara juga melinifokusi integrasi data SDM sekaligus kebijakan perlindungan tenaga kerja. Danantara menegaskan perampingan entitas menuju target 200–350 perusahaan akhir 2026 dilakukan tanpa PHK massal. Semua karyawan entitas digabung dialihkan ke perusahaan hasil konsolidasi. Danantara dan Badan Pengelola BUMN tengah bangun sistem basis data SDM terintegrasi seluruh entitas.
Kedua, yang bisa disebut relatif lebih tenang, lebih humanis aura percakapannya kendati tetap diliputi semisal dengan sorotan evaluatif terkait deret rekam jejak penyelewengan aparatur, masih terdapat riak ketidakberesan disebabkan celah kelemahan sistem hingga mekanisme pengawasan publik, serta luasnya atensi soal fakta masih terjadinya kebocoran data: BPJS Ketenagakerjaan.
Selemah-lemahnya iman, BPJS Ketenagakerjaan dinilai lebih pas dijadikan 'bakal calon' lembaga pemerintah pengelola DCP buruh/pekerja RI kedepannya. Apa pasal?
Idem dengan dua pertimbangan sederhana di atas, secara kesiapan infrastruktur, BPJS Ketenagakerjaan dinilai jauh lebih siap, bahkan sangat siap. Antara lain disebutkan sudah memiliki sistem basis data bahkan mahadata buruh/pekerja, kanal klaim layanan, dan sentra layanan di seluruh daerah.
Serta, secara kesesuaian bidang tugas dan fungsi memang sesuai dengan mandatori perlindungan tenaga kerja RI.
Hanya saja, pun ini relatif memantik perdebatan publik yang cukup seru bin sengit, terkait tantangan utama regulasinya.
Di mana, BPJS Ketenagakerjaan, per historis dasar hukum pembentukannya mengacu mandat konstitusi dalam Pasal 28H ayat (3) dan Pasal 34 ayat (2) Batang Tubuh UUD 1945 amanatkan hak setiap warga negara atas jaminan sosial dan tanggung jawab negara dalam mengembangkannya.
Dieksekusi dengan lahirnya UU 40/2004 tentang Sistem Jaminan Sosial Nasional (SJSN), landasan awal penataan sistem jaminan sosial terpadu di Indonesia, disusul tujuh tahun kemudian dengan UU 24/2011 tentang BPJS yang mentransformasi PT Jamsostek (Persero) jadi badan hukum publik bernama BPJS Ketenagakerjaan per 1 Januari 2014 (penyelenggaraan program beroperasi penuh 1 Juli 2015).
Bertugas, menyelenggarakan tata kelola 5 program jaminan sosial ketenagakerjaan, program perlindungan bagi pekerja Penerima Upah (PU), Bukan Penerima Upah (BPU), Jasa Konstruksi (Jakon), dan Pekerja Migran Indonesia (PMI).
Berikut tujuan dan manfaatnya, yakni program Jaminan Kecelakaan Kerja (JKK), yang bertujuan melindungi risiko kecelakaan saat berangkat, selama bekerja, pulang kerja, maupun penyakit akibat kerja. Dengan manfaat utama biaya perawatan medis tanpa batas sesuai kebutuhan medis, santunan sementara tidak mampu bekerja (STMB), santunan cacat, santunan kematian akibat kerja (48x upah), beasiswa pendidikan maksimal 2 anak hingga Rp174 juta.
Lalu Jaminan Kematian/JKM, bertujuan memberi santunan pada ahli waris saat peserta meninggal dunia bukan akibat kecelakaan kerja. Berbentuk santunan kematian sekaligus biaya pemakaman (Rp10 juta), santunan berkala 24 bulan (keseluruhan manfaat Rp42 juta), beasiswa pendidikan maksimal 2 anak hingga Rp174 juta.
Lalu, Jaminan Hari Tua/JHT bertujuan menjamin tersedianya uang tunai saat buruh/pekerja pensiun, berhenti bekerja, atau alami cacat total tetap.
JHT ini akumulasi seluruh iuran yang dibayarkan ditambah hasil pengembangan. Dapat dicairkan penuh saat usia 56 tahun, ter-PHK, atau mengundurkan diri. Peserta bermasa kepesertaan minimal 10 tahun dapat mencairkan sebagian (10% untuk persiapan pensiun atau 30% untuk kepemilikan rumah).
Lalu, Jaminan Pensiun/JP, bertujuan pertahankan derajat kehidupan layak saat peserta kehilangan atau berkurang penghasilannya karena pensiun atau cacat total. Bentuknya uang tunai dibayarkan bulanan setelah memenuhi masa iuran minimal 15 tahun (180 bulan). Manfaat juga diberikan sebagai pensiun janda/duda, pensiun anak, atau pensiun orang tua jika peserta meninggal dunia.
Lalu, Jaminan Kehilangan Pekerjaan/JKP, guna pertahankan derajat kehidupan yang layak saat buruh/pekerja kehilangan pekerjaan akibat PHK. Bentuk manfaatnya, uang tunai 60% dari upah maksimal selama 6 bulan, akses informasi pasar kerja, dan pelatihan kerja untuk peningkatan kompetensi (berdasarkan PP 37/2021).
Didukung, jaringan kantor fisik dengan 1 Kantor Pusat (Grha BPJamsostek) di Jakarta Selatan (pusat kendali kebijakan dan pengelolaan investasi); 11 Kantor Wilayah (Kanwil) yang mengoordinasi operasional zona region Sumatra Bagian Utara (Sumbagut), Sumatra Barat dan Riau (Sumbarriau), Sumbagsel, Banten, DKI Jakarta, Jawa Barat, Jawa Tengah dan DIY, Jawa Timur, Kalimantan, Sulawesi dan Maluku (Sulama), serta Banuspa (Bali, Nusa Tenggara, Papua).
Berikut total 324 Kantor Cabang termasuk Kantor Cabang Utama (KCU) dan Kantor Cabang Perintis (KCP) di berbagai provinsi dan kabupaten/kota.
Serta, 5.537 sumber daya manusia yang menggerakkan operasional lembaga ini berdasar data struktur organisasi dalam publikasi laporan tahunan resmi dalam Laporan Terintegrasi BPJS Ketenagakerjaan, terakhir terdiri 5.530 orang bertugas di kantor pusat, kanwil, dan kancab; plus 7 tenaga profesional berstatus karyawan kontrak (prohire) yang direkrut untuk kebutuhan keahlian khusus.
Dan berbasis laporan keuangan audited, dengan total aset Dana Jaminan Sosial (DJS) BPJS Ketenagakerjaan Audited 2025 setotal Rp904.169.524 juta (sekitar Rp904,17 triliun), dengan opini Wajar Tanpa Modifikasian (WTM).
Per pengkinian data Dana kelolaan (dana kelolaan pada laporan bulanan atau triwulan tak identik secara akuntansi dengan "total aset DJS" pada laporan keuangan auditan tahunan) per Maret 2026 setotal Rp912,09 triliun, per Juni 2026 menjadi Rp913,91 triliun, per September 2026 menjadi Rp946,6 triliun (naik 9,57% yoy).
Dengan peserta aktif kepesertaan program jaminan sosial ketenagakerjaan sebanyak 39,7 juta orang (buruh/pekerja terlindungi) per April 2025, menjadi 48,64 juta orang per Desember 2025, menjadi 47,4 juta orang per Mei 2026 (dengan 6 juta di antaranya pekerja rentan) yang ditarget jangka menengah hingga 70 juta orang (termasuk 10 juta pekerja rentan) hingga akhir 2026, dengan jumlah badan usaha terdaftar mencapai 895.731 perusahaan peserta aktif
per data Satudata Kemnaker September 2026.
Lantas setelah panjang lebar, apa tantangan utama regulasi jika kelak BPJS Ketenagakerjaan yang notabene kemudian dipilih dan ditetapkan sebagai lembaga pemerintah yang ditunjuk sebagai pengelola DCP tersebut?
Dibutuhkan proses legislasi oleh pemerintah dan DPR RI dengan melakukan perubahan UU SJSN dan UU BPJS sekaligus dikarenakan DCP merupakan instrumen kewajiban pengusaha atau pemberi kerja, bukan iuran jaminan sosial.
Di sinilah letak tantangan regulasi dimaksud. Nah.
Legislator Senayan, gimana nih? Ditelisik, revisi atau RUU Perubahan UU 40/2004 tentang SJSN dan RUU Perubahan UU 24/2011 tentang BPJS syukurnya masuk daftar program legislasi nasional (Prolegnas) jangka menengah 2025–2029. Namun tak masuk daftar Prolegnas Prioritas 2026. Hingga evaluasi dan perubahan daftar prioritas di 2026, kedua RUU tak tercantum daftar yang diprioritaskan untuk disahkan tahun ini.
Untuk sektor ketenagakerjaan dan perlindungan sosial pada 2026, fokus DPR lebih mengarah ke yang baru disahkan: UU Pelindungan Ketenagakerjaan.
Hanya saja, DPR, pemangku kepentingan seperti Dewan Jaminan Sosial Nasional (DJSN), tengah mengharmonisasi naskah akademik dan menyerap aspirasi untuk kebutuhan reformasi jaminan sosial. Dan belum pula diketahui adakah seiring diskursus publik soal DCP ini yang apabila dikaitkan status legislasinya dengan kedua RUU itu, terkait perkuatan opsi bahwa lembaga pemerintah yang ditunjuk sebagai pengelola DCP tersebut tak lain tak bukan mengerucut pada BPJS Ketenagakerjaan.
Lantas proses harmonisasinya juga turut ditambah dengan segala sesuatu upaya "mangga sok atuh" terkait tersebut. Alias tergantung proses penguatan pengerucutannya, alias tergantung arah angin bertiup.
Sebagai imbuhan informasi, poin pertimbangan utama yang usulkan serta mendorong pengelolaan DCP buruh/pekerja RI kedepannya diserahkan kepada BPJS Ketenagakerjaan, seperti disuarakan sejumlah serikat buruh/serikat pekerja (SB/SP) seperti FSP TSK SPSI, serta JAMSOS Institute, dll. Alasannya: efisiensi anggaran tanpa perlu bentuk lembaga baru serta pengalaman BPJS Ketenagakerjaan mengelola aset triliunan rupiah.
Ketiga, lembaga khusus baru. Apapun namanya kelak itu, misalkan saja Badan Pengelola Dana Cadangan Pesangon Indonesia (BP DCPI) atau apapun nantinya. Secara objektif, jika opsi ini yang dipilih ditetapkan, maka tentu sebagaimana sementara publik menilai, disamping positifnya: jadi sama sekali fokus dengan basis nomenklatur yang setara fokus.
Namun sisi berkebalikan, ini dianggap bakal berpotensi menambah birokrasi baru, makan anggaran baru, menjadi biang keruwetan baru karkhas tradisi "birokrasi kompleks" dalam sejarah panjang birokrasi pemerintahan Indonesia praktis semenjak merdeka pun hingga detik ini (tak sedikit netizen menyinyiri ini potensial pula menjadi bakal ladang baru korupsi atawa sarang baru koruptor), selain keraguan publik atas rekam jejak lembaga baru yang jua menyeruak tak kalah menderu-deru.
So, apa lantas kemudian, preferensi atau kecondongan keterpilihan opsional ihwal lembaga pemerintah pengelola DCP ini? Misal OJK, melalui sejumlah kesempatan publik, mendorong agar pengelolaan DCP diselaraskan dengan skema dana pensiun yang sudah diawasi secara ketat.
Seperti disampaikan baru saja, Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK RI, Ogi Prastomiyono, dalam diskusi media di Nusa Dua, Bali, 17–18 November 2026.
OJK mendorong agar DCP tetap dikelola sebagai bagian dari kelompok dana pensiun oleh penyelenggara program pensiun, baik melalui BPJS Ketenagakerjaan, Dana Pensiun Lembaga Keuangan (DPLK), maupun lembaga khusus baru yang tetap berstatus sebagai penyelenggara dana pensiun.
Ada tiga alasan utama OJK. Pertama, terkait insentif dan perlakuan pajak, dana pensiun memperoleh fasilitas insentif pajak yang berbeda dibanding simpanan biasa, sehingga status dana pensiun membantu mengoptimalkan manfaat perpajakan.
Kedua, terkait perlindungan dan kecukupan dana. Menurut OJK, opsi pengelolaannya dalam ekosistem dana pensiun akan lebih memudahkan perhitungan aktuaria, kecukupan dana, serta perlindungan hak pesangon buruh/pekerja saat terjadi PHK.
Ketiga, terkait akumulasi aset jangka panjang, penting untuk menjaga DCP dalam kerangka dana pensiun mendukung pendalaman pasar keuangan dan akumulasi dana jangka panjang, sekaligus mencegah penyusutan aset yang sudah ada di DPLK.
Sementara, Kemnaker selain terpaksa sejenak disibukkan bertangkis ria meluruskan bahkan membantah keras isu yang menyebut pemerintah telah menunjuk Danantara sebagai lembaga pengelola terpilih, dan memastikan keputusan final termasuk soal PP turunan masih akan dibahas lintas kementerian dan lembaga. Dan sebagai informasi tambahan, selain beleid PP, disebutkan pula ini juga menantikan POJK turunan pascakonsultasi publik kelar, sebagai bagian kelak dasar hukum penunjukannya.
Yang pasti, sekali lagi soal syarat mutlak keamanan dana DCP-nya kelak, sesuai Pasal 255 UU 27/2026, lembaga mana pun yang ditunjuk wajib memisahkan aset DCP dari aset lembaga pengelola.
Dana ini juga harus ditempatkan pada instrumen yang sangat, amat sangat, dan amat sangat aman sekali, dan likuid, agar bisa langsung dicairkan begitu tiba hari H jam J detik D buruh/pekerja mesti mencairkannya sesuai kondisi.
Di tataran bipartit, sejumlah pemilik perusahaan pemberi kerja maupun buruh/pekerja sendiri, mereaksi skema baru DCP ini penuh hati-hati. Di Lampung, misalnya.
"Kami justru takut bang. Tahu sendiri kan, konoha. Hari gini, niat bagus, program bagus, maksudnya bagus, eh tiba-tiba denger berita duitnya nguap, dikorupsi lagi, dikorupsi lagi. Inget kasus Jamsostek, kasus Asabri, kasus Bumiputera, kasus Jiwasraya, belum lain-lain, lelah hayati rasanya," ujar Edo, seorang buruh pabrikan manufaktur pengolahan kopi ekspor di Lampung, terhubung Kamis (19/11/2026) petang.
"Ini bukan berarti kami ini anti pemerintah, bukan ya. Atau dianggap 'kudet' (kurang update, red) atau dibilang kolot lah segala macem, enggak. Cuman kami sebagai buruh ngerasa wah apa iya, wah apa betul. Entar giliran kita udah percaya siapapun yang ngelola-nya, eh tautaunya ya tadi itu. Di-OTT KPK lah segala macem. Nah serem kan. Gitu sih," imbuh keragu-raguan buruh 13 tahun bekerja ini.
Lainnya, suara pengusaha kenamaan Lampung, secara lugas menyatakan dukungan serta sikapnya terhadap aspirasi ataupun usulan yang menyebut benderang nama BPJS Ketenagakerjaan sebagai lembaga pemerintah paling tepat dijadikan sebagai lembaga pengelola DCP ini kelak.
Sang pengusaha —mewantikan dirahasiakan identitasnya, coba mengacu pada "evaluasi tata kelola", serta dengan penuh berkedalaman memperhatikan secara seksama pelbagai usulan lintas pemangku kepentingan, lantas turut bersetuju dengan usulan agar BPJS Ketenagakerjaan-lah yang dipilih sebagai lembaga pemerintah pengelola DCP buruh/pekerja RI ini kelak, atau hingga batas akhir Oktober 2027 mendatang.
Secara lugas dan berusaha objektif, sang pengusaha bilang dirinya turut bersetuju terhadap usulan BPJS Naker-lah nan paling tepat, beranjak dari rasionalisasi dua aspek strategis.
"Gini ya Bro. Daripada dikelola Danantara, by nomenklatur notabene fokus investasi strategis dan konsolidasi aset BUMN, dan bukan layanan klaim ritel buruh/pekerja, itu betul. Lagipula kurang pas menurut saya misal untuk studi kasus pencairan dana jangka pendek misalnya saat ada PHK mendadak," ujar dia menjelenterehkan.
"Atau, daripada dikelola oleh lembaga pemerintah yang sama sekali baru (lembaga bentukan khusus baru, red) dan dirancang khusus untuk mengelola DCP sehingga secara pencatatan terpisah dari program lainnya, secara kesiapan struktur ini jelas butuh waktu lama, biaya operasional besar untuk bangun sistem dari nol. Dari itu saya rasa lebih pas BPJS Naker yang kelola. Lebih pada, kita bicara soal jam terbang aja lah misalnya. Lebih make a sense," tandasnya.
Apa rasionalisasinya? Sang pengusaha parlénté satu inipun ngegas, menilai BPJS Ketenagakerjaan lebih siap secara kelengkapan infrastruktur, juga lebih tepat kesesuaian serta kesepadanan bidang tugas dan fungsi kelembagaannya.
Namun dia seturut mengingatkan sekaligus mengusulkan, perlu sesegeranya pihak pemerintah bersama DPR merilis bahwa jika BPJS Ketenagakerjaan yang disepakati dipilih ditunjuk sebagai pengelola DCP, maka tidak bisa tidak, wajib selekasnya diumumkan legislasinya itu bakal resmi masuk daftar Prolegnas Prioritas Tahun 2027 mendatang. "Biar semua pihak lega Bro, tak terjebak praduga," sergahnya.
Pembaca, menurut Anda, lembaga mana yang paling pas? (Muzzamil)